船舶出售详情与船舶租赁 交易要点与合同实务全解析
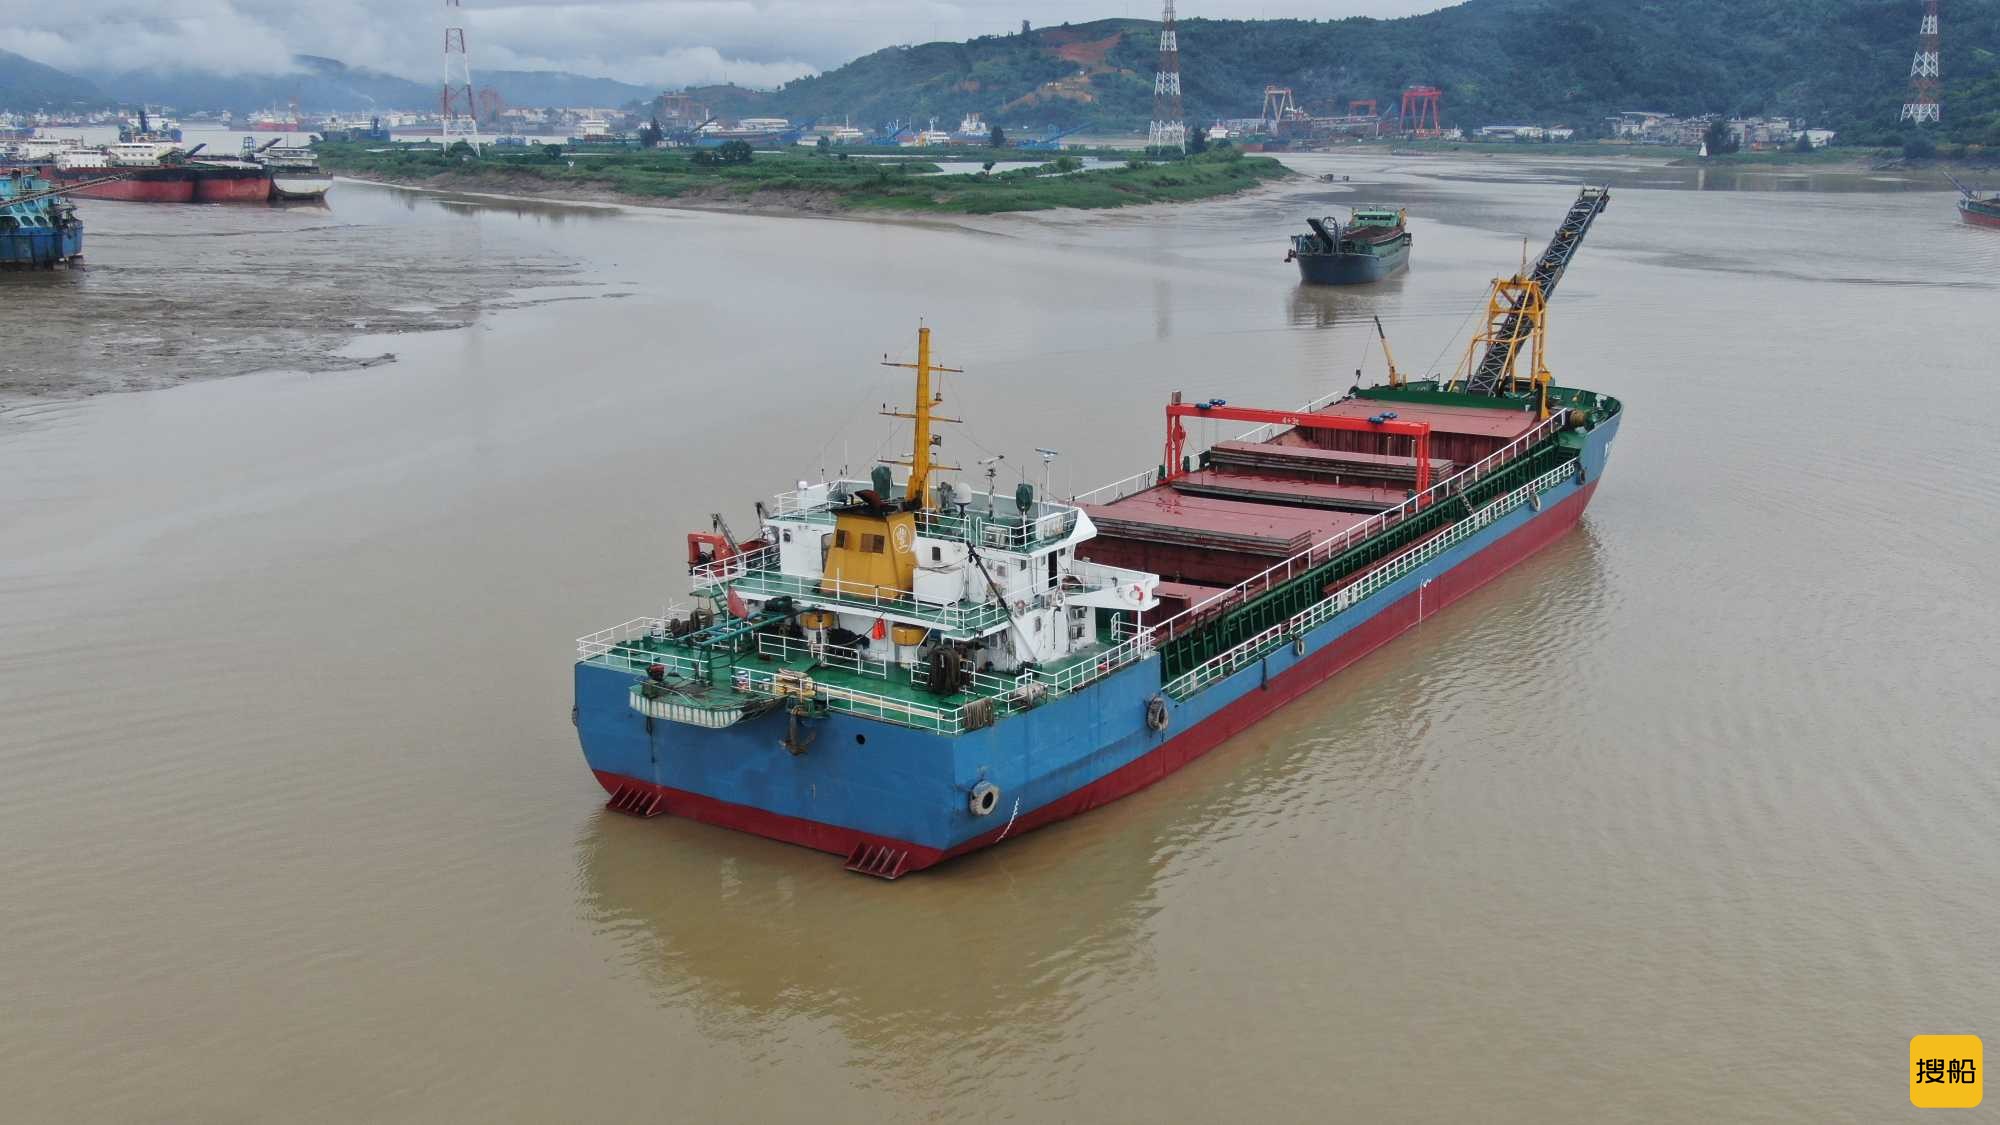
在航运市场波动加剧、企业运力调配日益灵活的背景下,船舶出售与船舶租赁已成为船东、投资人及航运企业高频使用的两种资产运作方式。两者看似分属“买卖”和“使用”两个维度,但在实操中却共享大量尽调、估值、交割与风险分配逻辑。本文围绕船舶出售详情与船舶租赁两条主线,梳理交易结构、核心条款与常见风险点,供从业者参考。\n\n一、船舶出售详情:从标的披露到交割闭环\n\n船舶出售的第一步是完整、准确地披露船舶详情。一艘船舶的“身份信息”通常包括:船名、IMO编号、船籍港、船级社、建造年份与船厂、总吨/净吨/载重吨、主尺度、船型(散货船、油船、集装箱船、多用途船等)、主机型号与功率、航速与油耗、舱容与吊机配置。融资与交易层面还需关注是否存在抵押、光租登记、优先权或扣押记录。\n\n卖方在挂牌时提供的船舶出售详情,应尽量做到“可验证”:船级社证书、国际吨位证书、载重线证书、安全管理证书(SMC)、国际船舶保安证书(ISSC)、防油污证书等文件的现存状态与有效期;最近一次坞检、特检的时间与结论;船体、甲板、舱室的状况描述;坞修项目与遗留缺陷。对买方而言,这些信息直接决定报价区间和交割条件。\n\n交易结构上,常见方式包括私下协议买卖、经纪挂牌和公开拍卖。无论哪种方式,MOA(Memorandum of Agreement,船舶买卖合同)都是核心文件。实务中多采用挪威 Saleform 或 BIMCO 的标准合同文本,重点条款包括:船况检验(dry docking / underwater inspection)、交付时间与地点、交付条件(clean 船级、无抵押、无未处理缺陷)、价款支付与托管(escrow)、随船文件清单、备用金与交割前费用分摊,以及卖方违约与买方违约的救济机制。\n\n买方尽调宜分三层推进:文件核验(船级记录、船旗国登记、制裁与PSC检查历史)、物理检验(水线以下检验、主机与辅机运行测试、舱室测厚)和法律核查(所有权链条、抵押解除安排、船员与在航合同处理)。交割环节则需紧盯“文件换价款”的节奏:船级社无缺陷证明、注销登记证明、抵押释放文件、买方登记文件与价款托管释放条件须严格对应,避免出现款已付而船未“干净”交付的情形。\n\n二、船舶租赁:模式选择与合同架构\n\n船舶租赁按租期与费用结构大体可分为航次租船(voyage charter)、定期租船(time charter)、光船租赁(bareboat charter)以及融资性租赁。航次租船按航次计费,船东承担营运成本与航次风险;定期租船由租家调度船舶并承担燃油、港口费等航次成本,船东保留船舶管理与船员配置责任;光船租赁则由租家全面控制船舶的商务与技术上运营,并负责船员、保险与维护,租期较长时常见“光租+购买选择权”的组合。\n\n定期租船合同常用 NYPE 格式,光船租赁多用 BARECON。关键条款集中在:租期与还船条件(还船时船况、存油、清洁标准)、租金与支付节奏(半月/每月预付、宽限期与撤船权)、航行区域与合法贸易限制、船舶性能保证(航速与油耗,及其偏差与赔偿计算)、停租条款(off-hire,包括机器故障、坞修、船员不足等触发条件与损失分配)、战争与制裁条款,以及最后航次(last voyage)的认定与处理。\n\n对租家而言,“船舶详情是否真实”同样是租赁风险控制的前提。船东提供的航速油耗数据应有航海日志与租约实际表现佐证;租金水平应与船型、船龄和市场周期匹配,不宜将短期高点简单外推为全租期价格。对船东而言,则须重点审查租家的资信、贸易航线的制裁风险以及还船时的维修责任边界。遇到市场剧烈调整时,长期租约与短期转租之间的价差风险、提前还船谈判成本,都应提前设臵风控措施。\n\n值得注意的是,“船舶出售”与“船舶租赁”并非彼此孤立。跨境交易中,销售常伴随“售后回租”(sale and leaseback)结构:船东将船舶出售给融资方或投资机构,再以光租或期租方式租回运营,既盘活存量资产又保留运力。此类交易的关键在于售价公允(可参照独立估值)、租约条款的确定性(租金阶梯、优先购买权、到期处理方式),以及船舶缺陷与维修责任的清晰划分。\n\n三、交易风险控制清单\n\n1. 身份与权限核验:重视交易对手的签约人授权、船东公司与实际经营人的关系、替船方持有的链条(是否存在信托代持)。\n2. 文书记录留存:IN、RFR(邀请报价)、MOA、DELIVERY/RE-DELIVERY 条件在往来函电中均有必要留痕,备用金收支同样需要有平账资源清单支撑。\n3. 制裁与合规:租约中的制裁附加条款、最终受益人筛查和航线合法性审查需并行推进;涉及“灰色航运”高压舱段的应立即调整合规问卷。\n4. 交接与检期管理:交船后的缺陷或索赔窗口期(通常较短)内的证据收集程序需要制度化;如有装备的集装箱设备租赁,清洗资格与坏天问题要明面写清。\n5. 估值假设校准:‘N’, ‘OPEX’, ‘非统一目标假设条件下的口径应分离;利用 VRC(数字化引擎限制方案)测量生成的季度价格下限警告情形在该报告使用周期前审阅”,]
}
如若转载,请注明出处:http://www.zhidinglv.com/product/31.html
更新时间:2026-10-24 05:23:32